光伏组件价格又又又要跌?最近光伏圈里问得最多的一句话就是:组件价格到底什么时候能止跌?
有人说是产能过剩,有人说是内卷太狠,还有人说是出口退税取消闹的。这些说法都对,但都只说了一半。组件价格从今年3月的0.88元/W高点,一路跌到现在的0.65-0.76元/W,跌幅接近20%。这背后不是单一因素在起作用,而是供给、成本、需求、竞争、政策、议价权六个维度同时承压的结果。这篇文章不讲空话,只拆清楚一件事:组件价格到底为什么跌,以及接下来会怎么走。
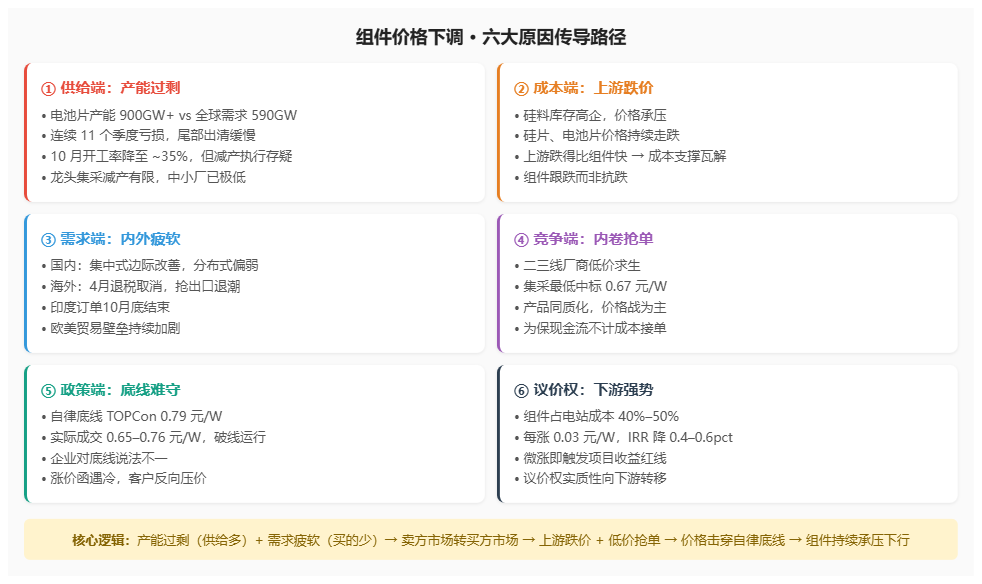
目前中国电池片年产能超过900GW,而全球一年的需求大约只有590GW。也就是说,光中国一个国家的产能,就比全球需求多出了一半。这是什么概念?相当于全行业一半的生产线,本来就应该闲着。更麻烦的是,虽然行业一直在喊减产,但实际落地远没有预期那么坚决。10月起多晶硅行业开工负荷预计降到35%左右,但龙头企业因为有集采订单撑着,减产幅度有限;中小厂开工率虽然已经极低,但它们的产能本来就不多,对整体供给影响不大。结果就是:喊减产喊了很久,但真正退出市场的产能没多少。供给端的压力,一直悬在那里。
今年以来,硅料库存高企,价格一路承压;硅片和电池片环节,因为组件厂采购保守,价格也跟着往下走。这里有个关键逻辑:上游跌得比组件快,组件的成本支撑就没了。举个例子,原来一块组件的硅料成本是0.3元/W,现在降到0.25元/W,那组件厂的成本底线就跟着下移了。既然上游都在降价,组件厂也就没有死扛价格的理由——反正成本在降,我跟着降一点,利润空间反而还能保住。这就是为什么说成本支撑瓦解:不是组件厂想降价,而是上游一直在给降价创造条件。
供给多了,如果需求能跟上,价格也跌不到哪去。但问题是,需求也在走弱。国内市场:集中式项目开工只是边际改善,分布式需求一直偏弱。9月华电5GW、中核4.3GW这些大规模集采确实启动了,对价格有一定托底作用,但招标归招标,实际装机并没有同步跟上。业主们拿着招标结果,还在观望价格会不会继续跌。海外市场:这是今年最大的变量。4月1日起,光伏产品出口退税正式取消。一季度大家赶在政策前抢出口,把下半年的订单都提前发了,结果二季度开始海外订单直接断档。再加上印度市场订单预计10月底就结束了,欧洲、美国的贸易壁垒又在持续加码,海外需求短期内很难有大的起色。国内涨不动,海外接不上,组件厂手里的订单自然就少了。
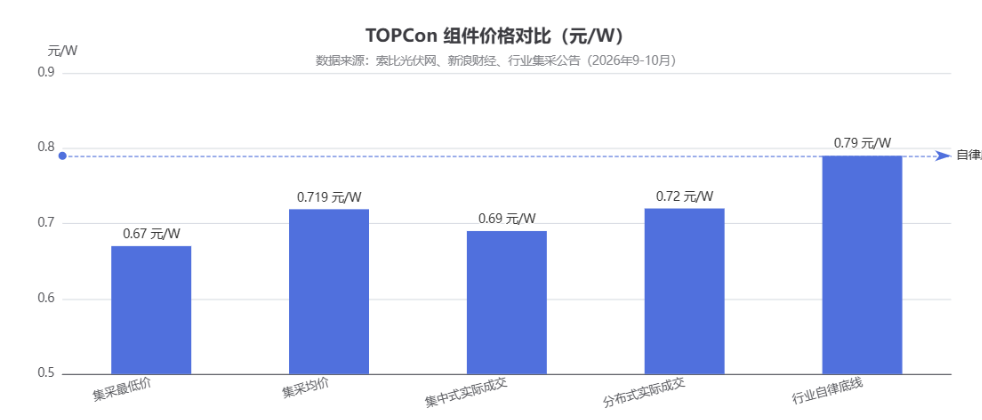
现在组件厂分两类:龙头企业和二三线厂商。龙头手里有集采订单,日子相对好过一点;但二三线厂商不一样,它们没有稳定的大客户,不抢单就没有现金流,没有现金流就活不下去。所以你会看到一个很反常的现象:明明全行业都在亏损,但低价单反而越来越多。中电建4GW组件招标,最低中标价做到了0.67元/W;南水北调集团集采,15家企业投标,报价区间0.68-0.76元/W,均价才0.719元/W。这些价格是什么概念?已经低于很多企业的现金成本了。但没办法,不接就死,接了至少还能撑一阵。产品同质化严重,大家做的都是TOPCon双面双玻,参数差不多,品牌差异不大,最后只能拼价格。这就是内卷最直接的表现。
上海会、成都会、杭州会……8家龙头企业坐在一起,达成了减产自律的共识,还划出了明确的价格底线:目前TOPCon组件的实际成交价,集中式项目大约在0.65-0.73元/W,分布式项目在0.68-0.76元/W。全部都低于0.79元/W的自律底线。
更有意思的是,记者去求证的时候,两家参会企业对价格底线的细节说法都不一样。这说明什么?说明反内卷目前还停留在纸面共识阶段,真正执行起来,各家有各家的小算盘。制造端发的涨价函,客户根本不买账,反而要求沿用旧价格甚至继续压价。议价权已经实质性地转到下游手里了。
组件成本占地面电站总投资的40%-50%,是最大的一块成本。海外项目测算显示,组件每瓦涨3分钱,项目内部收益率(IRR)就会下降0.4到0.6个百分点。这个敏感度非常高。所以电站业主的态度很明确:你涨价?那我就暂缓开工,等你降下来再说。

现在的市场已经从卖方市场彻底变成了买方市场。以前是组件厂说了算,现在是业主说了算。制造端就算发了涨价函,客户也不接——要么按原价签,要么就找别家。这就是为什么反内卷喊了半天,价格还是跌:因为下游根本不接受涨价。上游再怎么自律,下游不认账,价格就撑不住。
短期(今年Q4):大概率在0.65-0.75元/W区间震荡。印度订单10月底结束,海外进入传统淡季;国内年底有冲量需求和集采交付,但撑不起大的反弹。别指望这两个月能涨多少,不继续跌就不错了。中期(2027上半年):关键看两件事——硅料减产能不能真正落地,行业并购整合能不能加速。如果自律底线真能执行到位,TOPCon回到0.79元/W以上,价格才算真正企稳。否则,还是阴跌格局。对从业者的提醒:组件降价对EPC和电站业主是好事,但一定要警惕低价单背后的质量风险。二三线厂商报出来的超低价,往往意味着减配、降标或者质保缩水。便宜是有代价的。