光伏核心技术拟出口管制:12项技术划红线,钙钛矿直接禁出
2026/10/22 · 1 次浏览
国家出手锁技术:光伏12项核心技术拟出口管制,钙钛矿叠层列入禁出清单
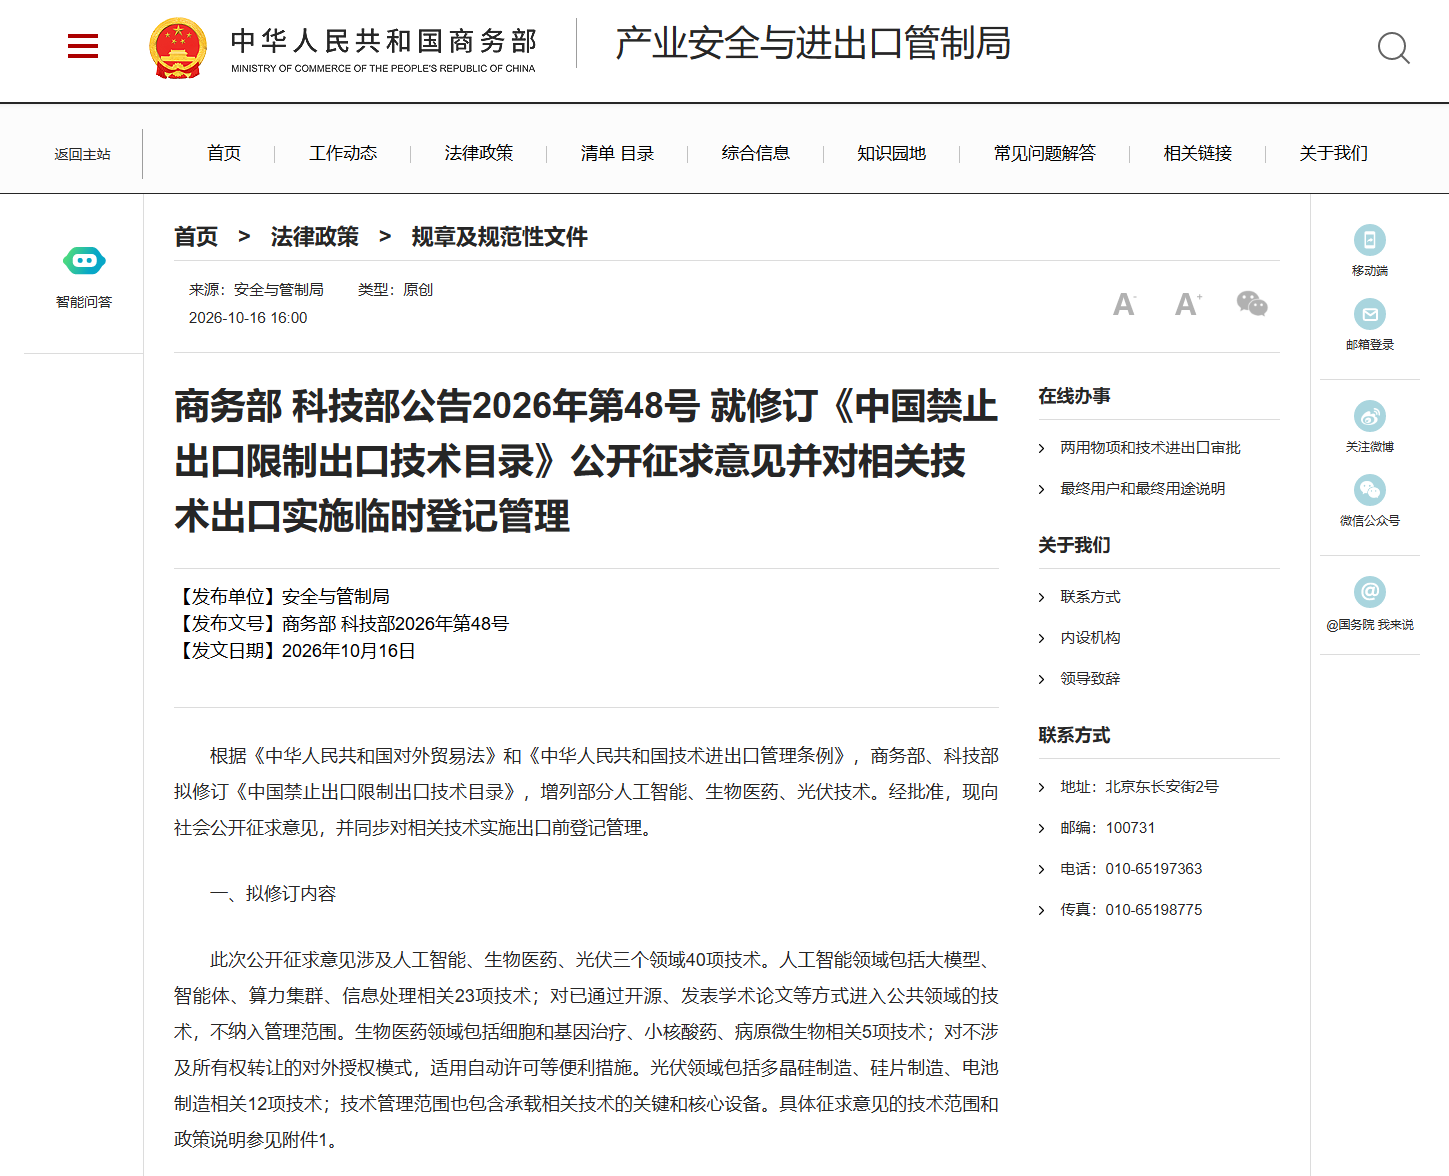
导语:10月16日,商务部、科技部发布2026年第48号公告,就修订《中国禁止出口限制出口技术目录》公开征求意见。这一次,光伏被单独点名——多晶硅、硅片、电池制造相关共12项技术进入拟列管清单,其中钙钛矿及叠层电池组件生产技术,直接划入禁止出口范围。
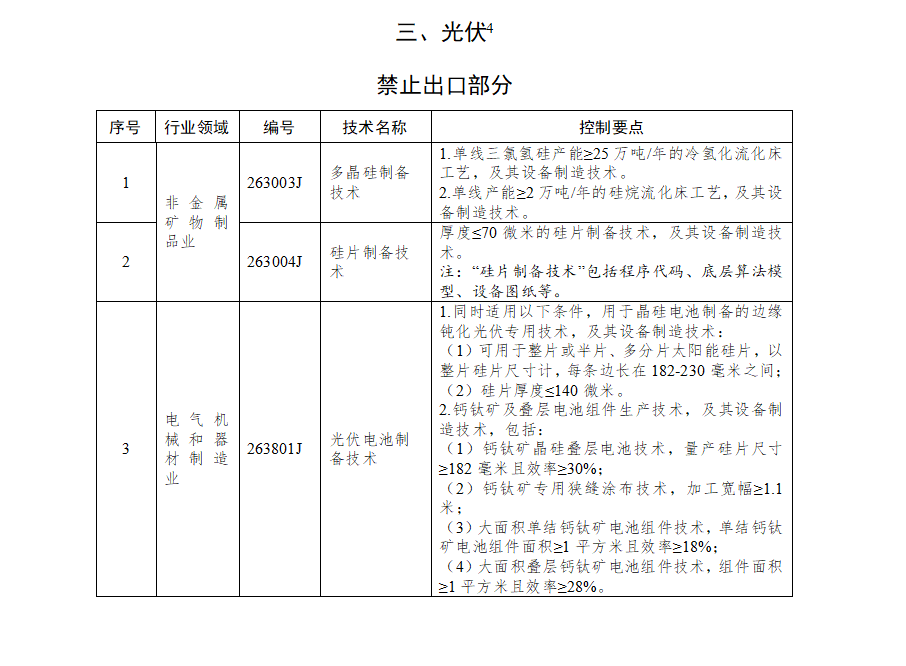
第一档:禁止出口。钙钛矿及叠层电池组件生产技术,以及相关设备制造技术,被直接列入禁止出口范畴。这是目前全球光伏下一代技术竞争的最前沿,也是太空光伏最被看好的技术路线。
第二档:限制出口。以异质结(HJT)为代表的高效晶硅电池技术被设定了明确的效率门槛——在AM1.5(地面测试标准)下最高转换效率≥23%,或在AM0(太空大气外测试标准)下最高转换效率≥20.5%,即进入限制出口管理,需要申请技术出口许可证。
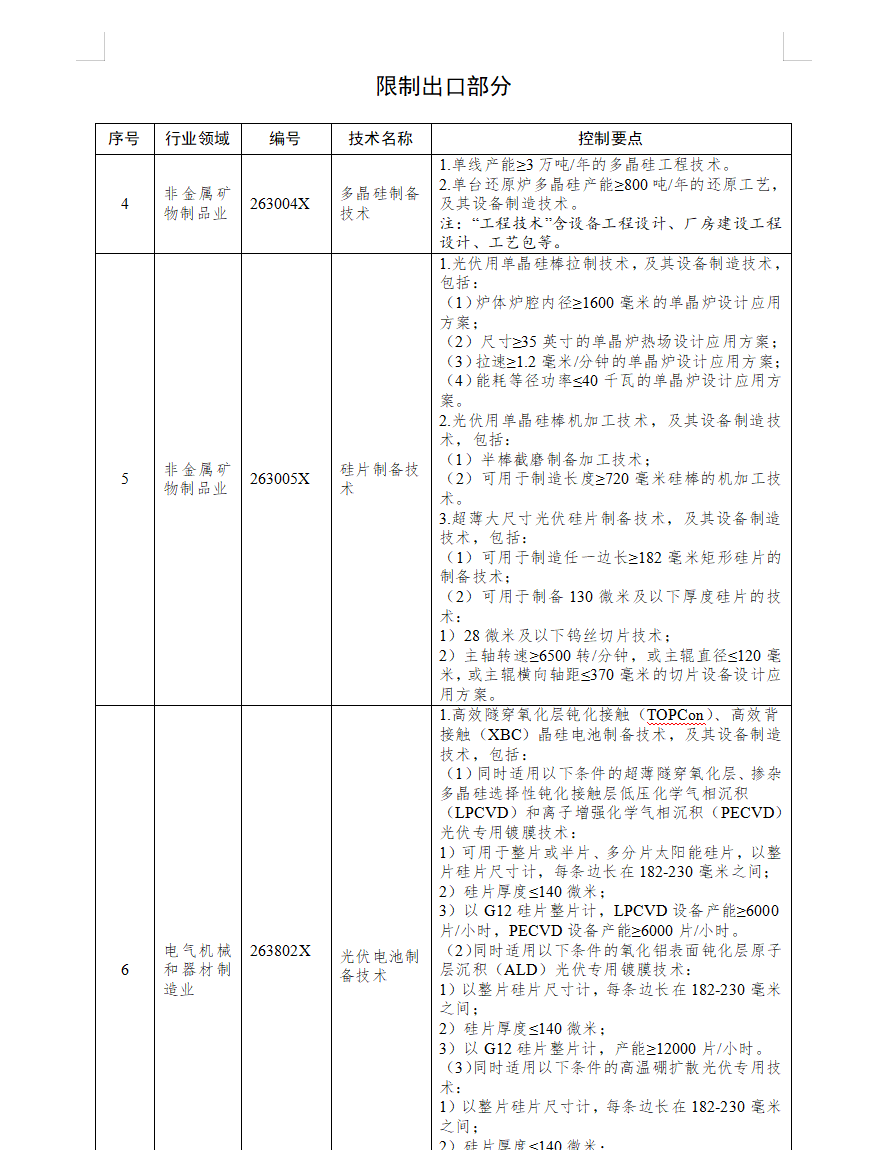
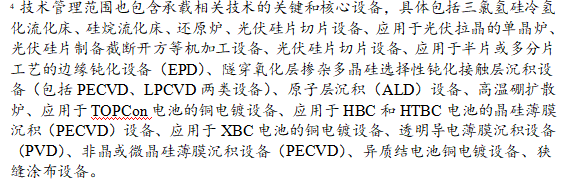
第三档:核心工艺分级管控。改良西门子法、硅烷流化床法这两条中国多晶硅主流技术路线的核心制备工艺,按照技术代际和成本优势程度分级列管;同时,与这些技术配套的关键、核心设备,只要承载了达到管控指标的技术,一并纳入管理。
更现实的例子发生在阿曼。苏哈尔自贸区里有一个联合太阳能(United Solar)10万吨多晶硅项目,总投资约16亿美元,由阿曼主权基金和世界银行旗下IFC出资,从成套设备、工艺包、工程服务到运营团队几乎全套由中国多晶硅产业输出。它的初衷很精明:绕开美国《通胀削减法案》的FEOC清单——中国技术挂个阿曼牌子,拉出来的硅料做成组件就能进美国市场、拿美国补贴,业内叫它"暗渡陈仓"。项目2024年3月动工,2026年2月5日剪彩投产,结果投产仅7个月,就计划从10月起停产检修半年,一直停到2027年7月。背后不只是成本打不过国内,还叠加了美国需求不及预期、海外产线良率没爬上来等多重因素。
这意味着什么?我们输出的不仅是设备,而是整套成本曲线。国内企业辛辛苦苦二十年压出来的单线3万吨级还原炉、单套25万吨冷氢化回收能力,靠交钥匙方案整厂搬过去,海外产线在良率、能耗、成本上与国内的差距被迅速抹平。
另一条暗线是太空光伏。P型异质结和钙钛矿叠层被业内视为短中期太空光伏的主流路线,AM0标准正是太空电池的入场券。马斯克旗下的特斯拉和SpaceX各自规划了100GW级自建光伏产能,业内称为T链与S链;今年上半年,马斯克团队曾走访多家中国光伏企业。一边是低迷的国内设备商期待订单,另一边是主管部门对核心技术顺着订单流出去的警惕持续升温。

多晶硅95.3%、硅片96.4%、电池90.3%、组件76.2%。
这不是简单的规模优势。中国企业把改良西门子法单线产能从千吨级做到3万吨级,单台还原炉从几十吨做到800吨;硅烷流化床颗粒硅工艺更是国内完全自主研发,国内350万吨高端多晶硅产能中,有50万吨走的是这条路线。配套的冷氢化工艺,单套流化床处理能力已经做到25万吨以上。
对设备企业:短期会有调整。那些过去靠整厂输出工艺包+交钥匙工程快速变现的公司,先进设备的出口需要申请许可证,订单交付周期和海外项目谈判节奏都会拉长。已经签合同但尚未完成出口的项目,要按公告要求在商务部业务系统做临时登记。
对一体化头部企业:反而是利好。过去海外低价技术外溢带来的内卷会被约束,海外产线的良率爬坡周期变长,全球有效供给的增量节奏放缓,国内制造端的相对优势会保持得更久。
对出海做产品贸易的企业:基本不受影响。公告明确,未达到管控指标的技术、未列明的其他设备、普通组件和成熟产线,仍然正常出口。成熟技术全面开放,先进技术精准守护,是这次列管的主基调。
这份目录目前还是征求意见稿,从公开意见征集到正式落地、再到配套细则,还需要时间。对行业来说,接下来真正值得盯的是三件事:
第一,效率门槛是否会调整。HJT的23%/20.5%这条线,以及钙钛矿叠层的具体技术指标,征求意见期内可能出现行业反馈,最终数字是否变化会直接影响哪些企业需要办证。
第二,临时登记措施的执行尺度。公告发布之日起至正式实施前,相关技术出口要先登记,登记的通过率和办理时效,才是企业出海体感最直接的部分。